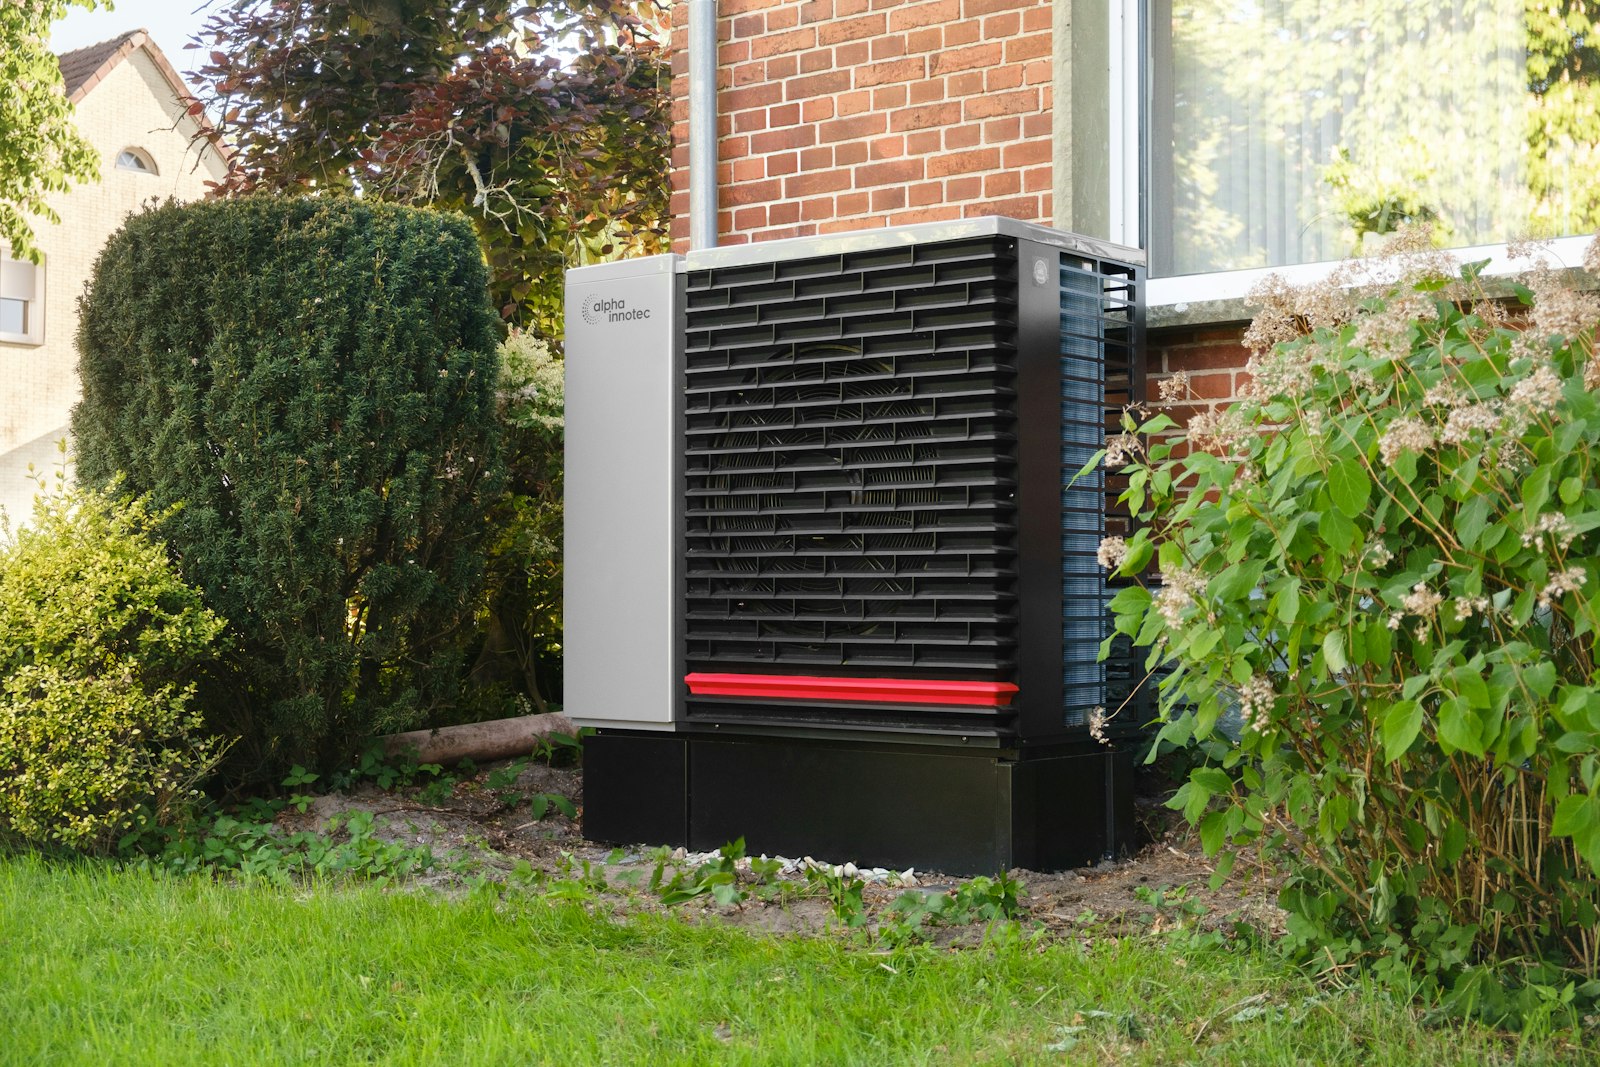
Den villaförsäkring som får högst poäng i en jämförelse är inte automatiskt den bästa för ditt hus. Konsumenternas försäkringsbyrås poäng mäter framför allt åldersavdraget på byggnadsdelar, självrisker och skyddet mot vatten och naturskador. Poängen visar inte hur mycket du får tillbaka när värmepumpen går sönder, och för ett hus som värms med pump skiljer sig villkoren mest just där.
En värmepump på elva år med en skada på 100 000 kronor ger 10 000 kronor i Folksams och Ifs grundförsäkring och ingenting alls i Trygg-Hansas. Skillnaden ligger i hur snabbt pumpen skrivs av, och vid en dyrare skada också i hur högt taket för åldersavdraget är.
Vad mäter Konsumenternas poäng för villaförsäkringar?
Poängen går från 1 till 5 och är en sammanvägning av fem delar: brand- och vattenskador väger 30 procent, åldersavdrag 20 procent, naturskador och översvämning 20 procent, skadedjur och hussvamp 15 procent och allrisk, ansvarsskydd och rättsskydd 15 procent. Priset ingår inte, eftersom det inte finns något standardpris att jämföra. Kundnöjdheten från Svenskt kvalitetsindex visas i jämförelsen men påverkar inte poängen.
Jämförelsen tar normalt med två försäkringar från varje bolag: grundförsäkringen och den mest omfattande, som ofta heter Stor, Plus eller Super. I september 2026 omfattade den 24 försäkringar från tolv bolag. Grundförsäkringarna fick mellan 3,2 och 3,8 i totalpoäng och de större mellan 4,1 och 4,5.
Den största skillnaden mellan grund och stor sitter i åldersavdraget. Där fick grundförsäkringarna mellan 1,6 och 2,8 poäng och de större mellan 3,8 och 4,6. Delpoängen för åldersavdrag bygger främst på det maximala åldersavdraget på byggnadsdelar, alltså tak, golv, kök och badrum. En värmepump är en installation och följer andra regler.
Titta också på villkorsdatumet för det bolag du jämför. De villkor jämförelsen bygger på är daterade mellan juni 2023 och april 2026, och ett bolag kan ha ändrat sina villkor sedan dess.
Hur mycket ersätter villaförsäkringen när värmepumpen går sönder?
En värmepump som går sönder ersätts i villaförsäkringens skydd för installationer, med åldersavdrag enligt en tabell i villkoren. Pumpen har några år utan avdrag, och därefter dras en fast procentsats för varje år. För byggnadsdelar stannar avdraget vid 80 procent, men för en installation som går sönder kan det nå 100 procent. Då är pumpen helt avskriven, och i Folksams och Trygg-Hansas villkor ger den ingen ersättning alls.
| Bolag och villkor | År utan avdrag | Avdrag per år därefter | Ersättning, kronor, pumpen 5 år | Ersättning, kronor, pumpen 8 år | Ersättning, kronor, pumpen 11 år | Helt avskriven vid |
|---|---|---|---|---|---|---|
| Folksam, villkor från 1 januari 2026 | 2 | 10 procent | 70 000 | 40 000 | 10 000 | 12 år |
| If, villkor från december 2025 | 2 | 10 procent | 70 000 | 40 000 | 10 000 | 12 år |
| Trygg-Hansa, villkor daterat 1 juni 2023 | 3 | 15 procent | 70 000 | 25 000 | 0 | 10 år |
Avdraget räknas på pumpens ålder minus åren utan avdrag. En pump på fem år med två fria år har alltså tre år med avdrag, och med 10 procent per år blir avdraget 30 procent. Folksam räknar på samma sätt i sitt eget exempel med en luftvärmepump. Grundsjälvrisken dras utöver beloppen i tabellen.
Vid en dyrare skada blir ersättningen högre än tabellen visar så länge pumpen inte är helt avskriven, eftersom grundförsäkringen har ett tak för det samlade åldersavdraget. I Folksams grundförsäkring är det samlade åldersavdraget högst 105 000 kronor även på en värmepump som inte är helt avskriven. En pump på elva år med en skada på 200 000 kronor ger därför 95 000 kronor. Hos Trygg-Hansa är taket 75 000 kronor enligt Konsumenternas jämförelse. Ifs villkor från december 2025 sätter det samlade åldersavdraget till högst 100 000 kronor per skada. Fråga If om taket också gäller en helt avskriven värmepump.
En luft/luft-värmepump skrivs av snabbare. Hos Folksam och If gäller två år utan avdrag och sedan 15 procent per år, och pumpen är helt avskriven vid nio års ålder. Trygg-Hansas tabell har en och samma rad för alla värmepumpsanläggningar.
Är pumpen så ny att säljaren ansvarar för felet enligt konsumentköplagen, eller har den en garanti, går det ansvaret före försäkringen i Folksams villkor. Försäkringen ersätter då skadan bara om den som ansvarar inte avhjälper felet eller betalar.
Skyddar den större försäkringen värmepumpen?
Den större försäkringen sänker taket för åldersavdraget till 10 000 eller 15 000 kronor per skada. Enligt Konsumenternas genomgång av villaförsäkringar gäller det lägre taket normalt inte för värmepanna, vattenledningar och andra installationer. En hög poäng för åldersavdrag säger därför inget om värmepumpen.
I Folksams Villaförsäkring Stor är åldersavdraget på värmepumpen högst 15 000 kronor så länge pumpen inte är helt avskriven. En pump på elva år med en skada på 100 000 kronor ger då 85 000 kronor i stället för 10 000. Eftersom taket är ett fast belopp ger en skada på 200 000 kronor 185 000 kronor. I Ifs Stor villaförsäkring gäller det begränsade åldersavdraget inte för installationer, så ersättningen för pumpen är densamma som i grundförsäkringen.
Har du en pump som närmar sig tio år, läs villkorets avsnitt om åldersavdrag innan du betalar för den större försäkringen. När pumpen väl är helt avskriven hjälper Folksams större försäkring inte heller.
Vad ska du kontrollera om huset ligger vid vatten?
Översvämning ingår i alla villaförsäkringar, men självrisken skiljer sig mycket. I grundförsäkringarna i Konsumenternas jämförelse varierar den från 1 500 kronor till 10 procent av skadan, lägst 10 000 kronor. Den större försäkringen sänker självrisken hos en del bolag men inte hos alla.
I Folksams och Trygg-Hansas villkor räknas det som översvämning när vatten efter skyfall, snösmältning eller stigande sjö eller vattendrag strömmar in i huset genom dörr, fönster eller ventil. Det gäller också vatten som tränger upp ur avloppet. Skyfall betyder minst 1 millimeter i minuten eller 50 millimeter per dygn.
Båthus och sjöbod ersätts inte vid översvämning i villkoren hos Folksam, Trygg-Hansa och If. Hos Folksam, Trygg-Hansa och If räknas bryggan som tomtmark. En storm som river bryggan ger ingen ersättning hos If. Folksams utökade stormskydd i Villaförsäkring Stor omfattar tomtmark men undantar uttryckligen bryggan. Den högsta ersättningen för skador på tomtmark varierar mellan bolagen, från 200 000 kronor till 1 000 000 kronor eller två gånger tomtens taxeringsvärde.
Behöver huset allrisk för byggnaden?
Allrisk ersätter plötsliga och oförutsedda skador på huset som grundskyddet inte täcker, till exempel en stege som välter in i ett fönster eller färg som spills på golvet. I Konsumenternas jämförelse ingår allrisk för byggnaden i en av tolv grundförsäkringar och i alla tolv större, med ett maxbelopp på mellan 150 000 och 250 000 kronor. Oftast är beloppet 200 000 kronor.
Vatten som tränger in genom tak, fasad eller dränering ersätts normalt inte. En del större försäkringar ersätter följdskadan inne i huset upp till ett maxbelopp, ofta 20 000 kronor och ofta bara om taket är högst 30 år. Själva taket ersätts inte. Mer om det och om hur åldersavdragen slår på taket finns i genomgången av vad villaförsäkringen inte täcker.
Fem villkor att jämföra när huset har värmepump och sjötomt
- Värmepumpens rad i ersättningstabellen. Antal år utan avdrag, procent per år och vid vilken ålder pumpen är helt avskriven. Räkna på din pumps ålder och på vad en ny pump kostar, och kontrollera taket för det samlade åldersavdraget, som begränsar avdraget vid en stor skada.
- Om det lägre taket för åldersavdrag omfattar installationer. Står det att taket inte gäller installationer eller maskiner hjälper den större försäkringen inte pumpen.
- Självrisken vid översvämning. Ett fast belopp och en procentsats av skadan ger mycket olika utfall vid en stor skada.
- Brygga, båthus och sjöbod. Läs vilka skadehändelser som gäller för dem och vilka som är undantagna.
- Villkorsdatumet. Jämför datumet i jämförelsen med bolagets gällande villkor.
Fler råd om hur du skyddar huset finns under trygghet och säkerhet.
Senast faktagranskad: 27 september 2026